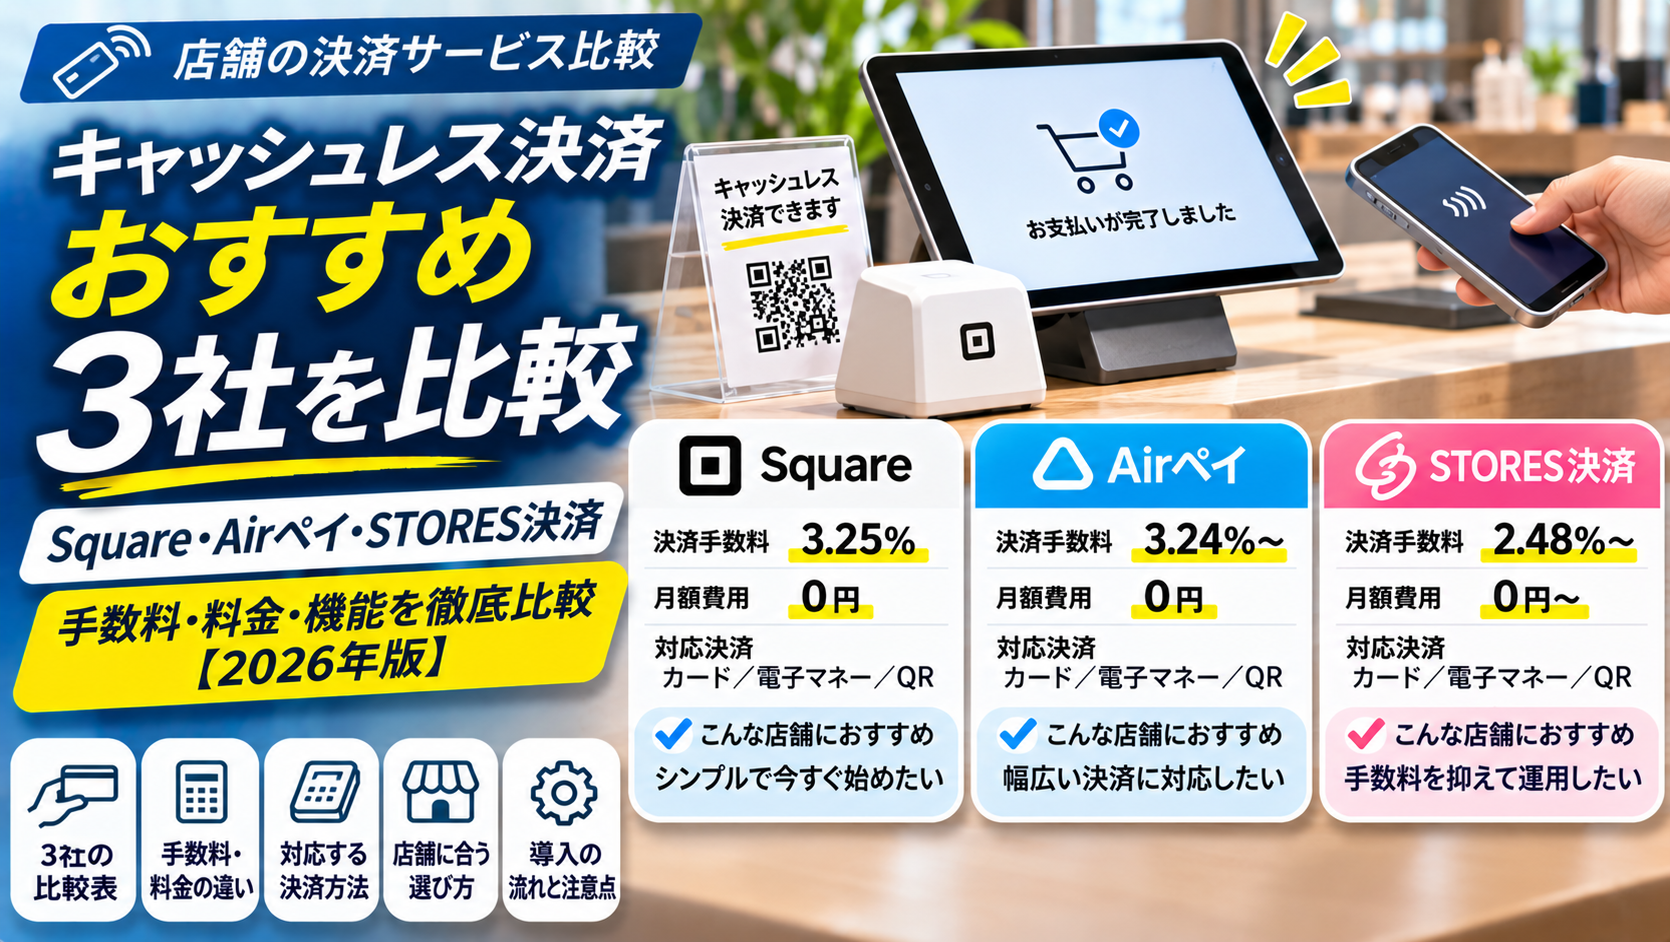
お店にキャッシュレス決済を導入しようと調べると、Square(スクエア)、Airペイ、STORES決済など、さまざまなサービスが出てきます。
どれもクレジットカードや電子マネー、QRコード決済に対応していますが、料金体系や必要な機器、売上の入金方法は同じではありません。
特に気になるのは、決済手数料ではないでしょうか。
「決済手数料1.98%〜」と書かれているサービスもあれば、「月額0円・決済手数料2.48%」というサービスもあります。
数字だけを見ると、1.98%の方がお得に感じます。
しかし、決済手数料が安いサービスを選べば、必ず支払総額も安くなるわけではありません。
月額料金が必要だったり、決済端末の購入費用がかかったりするためです。
また、カード決済が多いお店と、現金やQRコード決済が中心のお店では、適したサービスも変わります。
この記事では、実店舗向けキャッシュレス決済の主要3サービスを比較します。
- Square(スクエア)
- Airペイ(エアペイ)
- STORES決済(ストアーズ決済)
料金・機能の違いだけでなく、月間キャッシュレス決済額30万円・100万円・200万円の店舗を想定して、1年間にかかる費用も計算しました。
これから開業する個人事業主や、キャッシュレス決済の乗り換えを検討している店舗経営者の参考になればと思います。
先に結論|DIBLOGのおすすめ
初期費用と固定費を抑えたいなら、SquareかAirペイ。
カード決済の売上が多く、レジやネットショップもまとめて管理したいなら、STORES決済のスタンダードプラン。
この考え方が基本です。
ただし、各社の低い決済手数料には適用条件があります。店舗の業種、売上規模、カードブランド、利用する機器によって最適なサービスは変わります。
手数料率だけでなく、1年間の総費用と日々の使いやすさまで比較して選びましょう。
店舗向けキャッシュレス決済3社を比較
まずはSquare・Airペイ・STORES決済の違いを一覧にしました。
2026年10月19日時点の公式情報をもとにしています。
| 比較項目 | Square | Airペイ | STORES決済 |
|---|---|---|---|
| 月額基本料金 | 0円 | 0円 | 0円/3,300円〜 |
| 主要カード対面決済手数料 | 2.5%〜 | 2.48%(優遇適用時) | 1.98%〜(有料プラン・優遇適用時) |
| 通常の主要カード手数料 | 3.25%〜 | 3.24% | 3.24%/2.98% |
| 決済端末 | 購入または対応スマホを利用 | カードリーダー無償貸与 | 購入または有料プランで無償貸与 |
| 対応スマホ | iPhone・Androidなど | iPhone・iPad | iPhone・iPadなど |
| POSレジ | Square POSレジ | Airレジ | STORES レジ |
| ネット販売 | オンライン決済機能あり | オンライン決済機能あり | STORES ネットショップ等と組み合わせ可能 |
| 向いている店舗 | 小規模店・移動販売・イベント | 飲食店・美容室・小売店 | カード売上が多い店舗・複数サービス利用 |
※Squareの2.5%は年間キャッシュレス決済額3,000万円未満など、公式に定められた条件に該当する主要カードの対面決済に適用される料率です。
※Airペイの2.48%は、決済ブランドごとのディスカウントプログラムの審査・適用が必要です。
※STORES決済の1.98%は、スタンダードプランで中小特別料率が適用されたVisa・Mastercardの対面決済料率です。その他の主要カードは2.38%となります。
※STORES決済の通常料率は、フリー3.24%、スタンダード2.98%です。表中の有料プラン月額3,300円は年間契約の場合で、月契約では3,960円です。
こうして比較すると、各社に特徴があることが分かります。
SquareとAirペイは月額固定費がかからず、比較的始めやすいサービスです。
一方、STORES決済は月額料金を支払うことで、カード決済手数料を下げられる仕組みがあります。
ただし、どちらが得になるかは売上次第です。
Square・Airペイ・STORES決済、それぞれのメリット・デメリット
3社の特徴をもう少し詳しく見てみましょう。
Square|固定費をかけずに始めたい店舗におすすめ
Squareの魅力は、初期費用や月額料金を抑えながら、店舗に必要な決済機能を導入できることです。
基本的な決済サービスには月額固定費がありません。
対応するスマートフォンがあれば、専用のカードリーダーを購入せず、スマートフォンのタッチ決済機能を利用する方法もあります。
さらに、必要に応じて専用の決済端末を購入できます。
たとえば、Square リーダーは公式案内で税込4,980円です。
より本格的な店舗なら、レシート印刷機能を備えたSquare ターミナルなども選べます。
店舗の規模に合わせて、必要な機器を追加していけるのが特徴です。
Squareが向いている人
- これから個人事業を始める
- イベントやマルシェで販売する
- キャッシュレス決済の利用頻度がまだ少ない
- 月額固定費を増やしたくない
- スマートフォンを活用して決済したい
- オンライン決済や請求書決済も使いたい
一方、Squareにも注意点があります。
まず、対面決済の2.5%は対象条件を満たした場合の料率です。すべての事業者や決済方法に適用されるわけではありません。
また、カードリーダーや据え置き型端末を使いたい場合は、原則として機器の購入費用が発生します。
ただし、対応スマートフォンだけで運用するなら、追加の専用決済端末を購入せずに始める選択肢があります。
小規模店舗や移動販売など、最初から大きな設備投資をしたくない事業者には有力な候補です。
Airペイ|多様な決済方法とAirレジ連携が魅力
Airペイは、飲食店や小売店、美容室などで検討しやすいキャッシュレス決済サービスです。
月額基本料金は0円。
必要なカードリーダーも、公式案内では無償貸与となっています。
ただし、利用には対応するiPadまたはiPhoneが必要です。
Airペイの特徴は、クレジットカードだけでなく、電子マネーやQRコード決済など幅広い決済方法に対応していることです。
また、無料のPOSレジアプリ「Airレジ」と組み合わせることで、注文入力から会計までの業務をまとめやすくなります。
Airペイが向いている人
- 飲食店や美容室、小売店を運営している
- 幅広いキャッシュレス決済へ対応したい
- すでにiPadやiPhoneを持っている
- Airレジを利用したい
- 決済端末の購入費用を抑えたい
- 毎月の固定費を増やしたくない
注意したいのは、2.48%の決済手数料です。
Airペイでは、対象のクレジットカードについて決済手数料を2.48%にするディスカウントプログラムを実施しています。
しかし、申し込めば必ず適用されるわけではありません。
Visa、Mastercard、JCBなど、ブランドごとに審査があります。
また、業種や年間決済金額による条件もあります。
たとえば、ホテル・旅館、不動産、タクシーなど、一部の業種はプログラム対象外として案内されています。
対象外の場合は通常の手数料が適用されるため、申し込み前に確認しましょう。
STORES決済|カード売上が多い店舗なら有力候補
STORES決済は、月額0円のフリープランと、有料のスタンダードプランを選べるサービスです。
2026年3月には、STORESの料金体系が変更され、ネットショップやPOSレジ、予約システムなどを組み合わせて利用する統合型プランが導入されました。
スタンダードプランは、年間契約の場合で月額3,300円(税込)。
中小特別料率が適用される場合、対面クレジットカード決済の手数料は次のようになります。
| カードブランド | フリー | スタンダード |
|---|---|---|
| Visa・Mastercard | 2.48% | 1.98% |
| JCB・American Express・Diners Club・Discover | 2.48% | 2.38% |
※中小特別料率が適用された場合。対象外では通常料率になります。
Visa・Mastercardの決済が多い店舗ほど、スタンダードプランの手数料差が大きくなります。
また、スタンダードプランの年間契約では、決済端末1台を無償で借りられます。
ただし、端末をもらえるわけではありません。プラン解約時には返却が必要です。
STORES決済が向いている人
- 毎月のカード決済売上が多い
- Visa・Mastercardの利用比率が高い
- POSレジと決済をまとめたい
- ネットショップも運営したい
- 予約やモバイルオーダーなども検討している
- 長期的に店舗運営の仕組みを整えたい
一方、カード決済が少ない店舗では、月額料金の方が負担になる場合があります。
また、スタンダードプランは年契約と月契約で料金が異なります。
年間契約は月額3,300円、月契約は3,960円です。
契約期間中に解約しても、残りの期間に対する返金はありません。
安い決済手数料だけを見て契約するのではなく、年間総額で比較する必要があります。
【独自試算】月商30万・100万・200万円ならどこが安い?
ここからが今回の記事で一番重要な部分です。
決済サービスの比較では、手数料率だけが注目されがちです。
しかし、実際の経営では「毎月いくら支払うのか」「1年間でいくらかかるのか」を確認した方が判断しやすくなります。
そこで、店舗のキャッシュレス決済額を3パターンに分けて計算しました。
比較条件
今回は次の条件を設定します。
シミュレーション条件
- キャッシュレス決済額:月30万円・100万円・200万円
- すべて対面クレジットカード決済とする
- Visa・Mastercard:70%
- JCB・American Expressなど:30%
- 各社の中小事業者向け優遇料率が適用される
- 年間を通じて同じ月間決済額とする
- キャンペーン特典は含めない
さらに、機器については次のように仮定します。
- Square:対応スマートフォンでタッチ決済を利用し、追加端末代0円
- Airペイ:対応するiPad・iPhoneを保有し、カードリーダーは無償貸与
- STORESフリー:決済端末を27,720円で購入
- STORESスタンダード:年間契約・月額3,300円、決済端末1台を無償貸与
※これは比較のためのモデルケースです。実際のカード構成、料率適用条件、端末の有無、返金・取消、振込方法などによって費用は変わります。
1年間の総費用を比較
| サービス | 月30万円 | 月100万円 | 月200万円 |
|---|---|---|---|
| Square | 90,000円 | 300,000円 | 600,000円 |
| Airペイ | 89,280円 | 297,600円 | 595,200円 |
| STORES フリー | 117,000円 | 325,320円 | 622,920円 |
| STORES スタンダード | 115,200円 | 291,600円 | 543,600円 |
※初年度の比較です。STORESフリーは端末購入費27,720円を含みます。STORESスタンダードは月額3,300円×12か月を含みます。
※Square・Airペイは、前述の条件どおり既存の対応スマートフォン等を使用する想定です。機器を新たに購入する場合、その費用が別途発生します。
※振込手数料は、無料になる入金方法を利用する前提で計算しています。
月30万円ならSquare・Airペイが有利
月間キャッシュレス決済額が30万円の場合、今回の条件ではAirペイが年間89,280円、Squareが90,000円です。
差額は年間720円。
これだけの差なら、手数料だけで選ぶ必要はないと思います。
持っているスマートフォンや、使いたいレジシステムで選んでもよいでしょう。
一方、STORESスタンダードは年間115,200円。
月額料金が必要な分、今回の条件ではSquare・Airペイより高くなります。
ただし、ここで少し面白い結果があります。
STORESフリーは117,000円、スタンダードは115,200円です。
月30万円の売上でも、初年度はスタンダードの方が1,800円安くなる計算です。
これはスタンダードの手数料が安いことに加えて、端末1台を無償で借りられるためです。
ただし、2年目以降は端末購入費が発生しないため、同じ売上ならフリープランの方が安くなります。
初年度だけでなく、2年目・3年目も考えて選ぶ必要があります。
月100万円ならSTORESスタンダードが逆転
月間キャッシュレス決済額が100万円になると、結果が変わります。
今回の条件では、年間総額は次のとおりです。
- Square:300,000円
- Airペイ:297,600円
- STORESスタンダード:291,600円
STORESスタンダードが最も安くなります。
Airペイとの差は年間6,000円。
Squareとの差は年間8,400円です。
ただし、差額が極端に大きいわけではありません。
すでにAirレジを使っている店舗が、年間6,000円のためにレジシステムを変更する必要があるかは別問題です。
レジの入れ替えやスタッフ教育にかかる時間まで考えた方がよいでしょう。
月200万円なら手数料差が大きくなる
月間キャッシュレス決済額が200万円の場合、年間総額は次のようになります。
- Square:600,000円
- Airペイ:595,200円
- STORESスタンダード:543,600円
AirペイとSTORESスタンダードの差は、年間51,600円。
Squareとの差は年間56,400円です。
このくらいの差になれば、サービスの乗り換えを検討する理由になると思います。
もちろん、カードブランドの構成や適用料率によって結果は変わります。
それでも、売上が大きくなるほど決済手数料の差が経営に影響することは分かるはずです。
STORESスタンダードは月いくらから得になる?損益分岐点を計算
では、STORESスタンダードの月額3,300円を支払う価値が出てくるのは、どのくらいの売上からでしょうか。
ここでは、端末費用を除いた毎月の継続費用で考えます。
Visa・Mastercardだけなら月66万円が目安
中小特別料率が適用された場合、STORES決済のVisa・Mastercard手数料は次のとおりです。
- フリー:2.48%
- スタンダード:1.98%
差は0.5ポイントです。
スタンダードの月額料金は3,300円なので、
3,300円 ÷ 0.005 = 660,000円
となります。
つまり、Visa・Mastercardだけで月66万円の決済があれば、月額料金と手数料削減額がほぼ同じになります。
月66万円を超えると、スタンダードの方が毎月の費用を抑えやすくなります。
JCBなどが混ざると損益分岐点は変わる
実際のお店では、Visa・Mastercardだけが使われるわけではありません。
JCBやAmerican Expressなども利用されます。
STORESスタンダードでは、これらのカードの中小特別料率は2.38%です。
Visa・Mastercardの1.98%とは異なります。
今回のように、Visa・Mastercard70%、その他の主要カード30%で計算すると、平均手数料は次のようになります。
1.98% × 70% + 2.38% × 30%
= 2.10%
フリープランの2.48%との差は0.38ポイント。
月額3,300円を回収するために必要な決済額は、
3,300円 ÷ 0.0038
= 約868,421円
です。
つまり、今回のカード構成なら、月間カード決済額が約87万円を超えると、STORESスタンダードの方が毎月の費用を抑えやすくなります。
もちろん、これは中小特別料率が適用され、対象カードの構成が想定どおりである場合の計算です。
ここが判断ポイント
「決済手数料1.98%だから安い」と考えるのではなく、実際に利用されるカードブランドの割合を確認しましょう。
また、月額料金のあるプランは、売上が少ない月でも固定費が発生します。
繁忙期と閑散期の差が大きい店舗では、年間の決済額で比較することをおすすめします。
決済手数料以外にも確認したい5つの費用・条件
キャッシュレス決済サービスを比較するとき、手数料率だけで決めるのはおすすめしません。
特に次の5つは確認しておきたいところです。
① 決済端末の購入費用
決済端末の価格はサービスによって違います。
Squareはスマートフォンでタッチ決済を受け付ける方法があり、必要に応じて専用端末を購入できます。
Airペイはカードリーダーを無償貸与していますが、対応するiPadまたはiPhoneが必要です。
STORES決済は、フリープランでは原則として端末購入が必要です。
2026年10月時点の公式料金ページでは、端末価格は税込27,720円となっています。
スタンダードの年間契約では1台無償貸与されますが、解約時の返却が必要です。
つまり、端末代0円と書かれていても、すべての機器が無料で手に入るわけではありません。
② 売上の入金サイクル
意外と見落としやすいのが、売上金の入金タイミングです。
キャッシュレス決済では、お客様が支払ったお金が、その場ですぐ店舗の銀行口座へ入るわけではありません。
サービスごとに決められたタイミングで入金されます。
| サービス | 主な入金方法 | 注意点 |
|---|---|---|
| Square | 翌営業日または週1回 | 登録銀行によって異なる |
| Airペイ | 月3回または月6回 | 登録銀行によって異なる |
| STORES決済 | 手動入金または自動入金 | 入金方法によって手数料・時期が異なる |
Squareは、三井住友銀行またはみずほ銀行の場合、原則として決済日の翌営業日に入金されます。
その他の銀行では週1回の入金サイクルです。
Airペイは、みずほ銀行・三菱UFJ銀行・三井住友銀行なら月6回、その他の対象金融機関では月3回となっています。
STORES決済は、手動入金なら振込依頼後1〜2営業日での入金が可能です。
自動入金では月末締め・翌月20日入金となります。
売上の入金が遅いと、仕入れや人件費の支払いに影響する可能性があります。
特に開業直後の店舗では、決済手数料だけでなく入金サイクルも重要です。
③ 振込手数料
決済手数料とは別に、売上金の振込手数料が必要になるサービスもあります。
SquareとAirペイは、通常の売上入金における振込手数料が無料と案内されています。
STORES決済も自動入金なら振込手数料は無料です。
ただし、手動入金の場合は、入金額が10万円未満だと200円(税込)の振込手数料が発生します。
少額の売上を頻繁に引き出す店舗では、こうした費用も確認しておきましょう。
④ 月額料金と契約期間
月額料金があるサービスでは、契約期間も重要です。
STORESスタンダードは年間契約なら月額3,300円ですが、月契約では3,960円です。
年間契約の場合、途中で解約しても契約期間中の返金はありません。
また、店舗ごとに料金が必要となるため、複数店舗を運営する場合は総額を確認しましょう。
安い月額料金を見つけても、年間契約なのか月契約なのかで負担が変わります。
⑤ 決済手数料の優遇条件
各社が案内している低い決済手数料には、適用条件が設けられています。
たとえば、年間キャッシュレス決済額や事業規模、業種などです。
Airペイのディスカウントプログラムでは、カードブランドごとに年間決済額の条件が異なります。
また、STORES決済の中小特別料率では、事業者全体の対象決済額などが審査条件になります。
ここで注意したいのは、月商とキャッシュレス決済額は同じではないということです。
月商300万円の店舗でも、現金決済が200万円ならキャッシュレス決済額は100万円です。
手数料の比較には、店舗全体の売上ではなく、実際のキャッシュレス決済額を使いましょう。
店舗の業種・規模別におすすめを考える
ここまでの比較を踏まえて、店舗のタイプ別に選び方を整理します。
個人事業主・開業したばかりの店舗
これから開業する店舗なら、まずは固定費を抑えられるサービスを検討したいところです。
おすすめ候補はSquareとAirペイです。
開業直後は売上が安定していないこともあります。
その段階で月額料金を増やすより、実際に売上が発生したときに決済手数料を支払う仕組みの方が管理しやすい場合があります。
ただし、すでにPOSレジやネットショップの導入が決まっているなら、STORESのスタンダードプランも比較する価値があります。
飲食店・カフェ
飲食店では、決済手数料だけでなくレジとの連携が重要です。
注文内容と会計金額を連携できれば、二重入力や入力間違いを減らしやすくなります。
Airレジを使うならAirペイ、STORES レジを使うならSTORES決済、Square POSレジを使うならSquareが候補になります。
また、テイクアウトやモバイルオーダーを利用する予定があるなら、注文から決済までの流れを確認しましょう。
スタッフが忙しい時間帯に、決済端末へ金額を毎回手入力する運用では、会計ミスが起きる可能性があります。
多少の手数料差よりも、日々の会計業務を減らせる仕組みを優先した方がよい場合もあります。
美容室・サロン
美容室やサロンでは、予約管理と決済の連携がポイントになります。
予約システム、顧客情報、会計、次回予約などをどこまでまとめて管理したいのかを考えましょう。
STORESには予約システムもありますが、スタンダードプランに含まれる機能には範囲があります。
予約システムのすべての有料機能が、月額3,300円だけで利用できるわけではありません。
また、AirペイやSquareにも関連する業務サービスがあります。
どれが最適かは、現在利用している予約システムとの相性によって変わります。
イベント・マルシェ・移動販売
イベントやマルシェなど、毎日営業するわけではない事業なら、固定費の少なさが重要になります。
Squareは、対応スマートフォンでタッチ決済を受け付けられるため、有力な候補です。
ただし、タッチ決済に対応していないカードや、QRコード決済などを利用する場合は、受付方法を別途確認する必要があります。
また、屋外イベントでは通信環境やバッテリーの確保も重要です。
決済サービスを選ぶ際は、端末価格だけでなく、実際の販売場所で問題なく使えるか確認しましょう。
ネットショップと実店舗の両方を運営する場合
ネットショップと実店舗の両方を運営するなら、単純な決済手数料比較では不十分です。
商品情報、在庫、売上、顧客情報をどこまで連携したいのかを考える必要があります。
STORESはネットショップ、POSレジ、キャッシュレス決済などを組み合わせて利用できるため、統合的な店舗運営を考えている事業者には魅力があります。
ただし、ネットショップ自体をどのサービスで作るかは別の判断です。
国内向けECサイトなら、カラーミーショップも有力な選択肢になります。
カラーミーショップとSTORES決済を別々に使うことも検討できますが、その場合、在庫や売上が自動連携されるとは限りません。
利用したい機能や連携方法を事前に確認する必要があります。
ネットショップ構築サービスについては、こちらの記事でも比較しています。
カラーミーショップとShopifyどっちがいい?料金・機能・向いている店を比較
キャッシュレス決済の導入で失敗しやすいポイント
キャッシュレス決済は、一度導入すると日々の会計業務に関わります。
そのため、導入時の選び方を間違えると、後から変更するのが面倒になることがあります。
「決済手数料が安い」だけで選ぶ
最も避けたいのが、決済手数料だけを比較して決めることです。
月額料金、端末費用、振込手数料、必要な機器などを含めて比較しましょう。
特に月額料金があるサービスでは、売上が少ない月でも固定費が発生します。
今使っているレジとの連携を確認しない
すでにPOSレジを使っている場合は、そのシステムとの連携を確認しましょう。
決済端末だけを変更すると、会計金額の二重入力が必要になる場合があります。
スタッフの作業が増えれば、手数料が安くなっても運営全体では損になるかもしれません。
QRコード決済とカード決済を同じ手数料で計算する
キャッシュレス決済といっても、すべての決済方法が同じ料率ではありません。
クレジットカード、交通系電子マネー、QRコード決済では、手数料が異なる場合があります。
たとえば、STORESスタンダードの1.98%は、条件を満たしたVisa・Mastercardの対面決済料率です。
PayPayなどのQRコード決済まで1.98%になるわけではありません。
実際の売上構成に合わせて計算する必要があります。
入金タイミングを確認しない
キャッシュレス決済は、売上が発生してから銀行口座へ入金されるまで時間がかかります。
特に仕入れが多い店舗では、入金サイクルによって資金繰りに影響する可能性があります。
毎月の売上が同じでも、入金日が違えば資金管理のしやすさも変わります。
キャンペーンを前提に契約する
決済サービスでは、端末代無料やキャッシュバックなどのキャンペーンが実施されることがあります。
もちろん、条件が合えば利用した方がお得です。
ただし、キャンペーンだけを理由に契約するのはおすすめしません。
キャンペーンが終わった後も、そのサービスを使い続けることになるからです。
通常料金で利用した場合の総額を確認してから判断しましょう。
申し込み前に確認したいチェックリスト
最後に、キャッシュレス決済を導入する前の確認項目をまとめました。
キャッシュレス決済導入チェックリスト
- □ 毎月のキャッシュレス決済額はいくらか
- □ クレジットカードとQRコード決済の割合はどのくらいか
- □ Visa・Mastercardの利用比率は高いか
- □ 自分の業種が低料率の対象になるか
- □ 月額料金は必要か
- □ 年間契約や解約条件はあるか
- □ 決済端末の購入費用はいくらか
- □ 対応するスマートフォンやタブレットを持っているか
- □ 現在のPOSレジと連携できるか
- □ 必要なカード・電子マネー・QRコードに対応しているか
- □ 売上金はいつ入金されるか
- □ 振込手数料は発生するか
- □ 1年後・3年後の運用費はいくらになるか
この中でも、特に重要なのは次の3つです。
① 毎月の決済額
月額料金を支払って低い決済手数料にする価値があるか判断できます。
② 利用する決済方法の割合
カードとQRコード決済の割合によって、実際の平均手数料が変わります。
③ レジ・予約・ネットショップとの連携
日々の運営でどのくらい手間がかかるか判断できます。
この3つを確認してからサービスを選べば、料金表の数字だけで判断するより失敗しにくくなると思います。
キャッシュレス決済に関するよくある質問
Q. 個人事業主でもキャッシュレス決済を導入できますか?
はい。Square、Airペイ、STORES決済はいずれも個人事業主による申し込みに対応しています。
ただし、業種や事業内容、提出書類などによって審査条件が異なります。
申し込めば必ず利用できるわけではありません。
Q. キャッシュレス決済の手数料は誰が負担しますか?
通常、決済手数料は加盟店側が負担します。
たとえば、10,000円の商品を2.5%の手数料で販売した場合、単純計算では250円が決済手数料となります。
実際の入金額や会計処理は、決済方法やサービスの仕様に従って確認してください。
Q. 月額0円なら本当に費用はかかりませんか?
月額基本料金が0円でも、決済手数料は発生します。
また、決済端末や対応するスマートフォン、タブレット、プリンターなどの費用が必要になる場合があります。
月額0円と導入費用0円は同じ意味ではありません。
Q. PayPayだけ導入するのと、まとめて導入するのはどちらがいい?
お客様がPayPayを中心に利用する店舗なら、PayPay単独での導入も比較候補になります。
一方、クレジットカードや電子マネーにも対応したいなら、複数の決済方法をまとめて扱えるサービスが便利です。
ただし、単独契約と一括契約では手数料や入金条件が異なる場合があります。
実際に利用される決済方法を確認して選びましょう。
Q. 途中で別の決済サービスに乗り換えられますか?
乗り換え自体は可能です。
ただし、現在のサービスの契約条件や端末の扱い、売上データの管理方法などを確認する必要があります。
また、POSレジと連携している場合は、決済サービスの変更に合わせてレジ側の設定変更が必要になる可能性があります。
乗り換え前に、新しいサービスで必要な決済方法が利用できる状態になっているか確認しましょう。
まとめ|最安の決済サービスより、自分の店に合うサービスを選ぼう
Square・Airペイ・STORES決済は、いずれも店舗向けのキャッシュレス決済サービスとして有力な選択肢です。
ただし、料金体系や必要な機器、入金サイクルには違いがあります。
今回の比較を整理すると、次のようになります。
DIBLOGの結論
Squareがおすすめな店舗
固定費を抑えたい小規模店舗、個人事業主、イベント販売、スマートフォン中心で運用したい店舗。
Airペイがおすすめな店舗
幅広い決済方法へ対応したい飲食店・美容室・小売店。Airレジを利用したい店舗。
STORES決済がおすすめな店舗
カード決済の売上が多く、決済手数料を抑えたい店舗。POSレジやネットショップなどもまとめて利用したい事業者。
今回の試算では、月間キャッシュレス決済額が30万円ならSquare・Airペイが有利でした。
一方、月100万円・200万円では、STORESスタンダードの方が年間総額を抑えられる結果になりました。
ただし、これは一定の条件を設定した比較です。
実際には、カードブランドの割合、低料率の適用可否、必要な機器、レジとの連携などによって結果は変わります。
そして、もう一つ大切なことがあります。
決済手数料を安くすることと、お店の利益を増やすことは、必ずしも同じではありません。
年間数千円の手数料を節約するために、毎日の会計作業が増えてしまっては本末転倒です。
逆に、毎月数百万円のカード決済がある店舗なら、0.5ポイントの手数料差でも年間では大きな金額になります。
だからこそ、キャッシュレス決済は「どのサービスが一番安いか」ではなく、
「自分の店の売上規模と運営方法なら、どのサービスが一番合理的か」
で選ぶべきだと思います。
まずは毎月のキャッシュレス決済額と、利用されている決済方法の割合を確認してみてください。
そこから年間総額を計算すれば、どのサービスが自分の店に合っているのか判断しやすくなるはずです。
各サービスの公式サイト
※本記事は2026年10月19日時点の各社公式情報をもとに作成しています。料金、決済手数料、キャンペーン、適用条件、利用可能な機能は変更される場合があります。申し込み前に必ず公式サイトで最新情報をご確認ください。
※記事内の費用シミュレーションは、一定の条件を設定した独自計算です。各サービスの実際の利用実績や、すべての事業者に適用される費用を示すものではありません。