ホームページ制作の仕事をしていると、たまに出てくるのが「源泉徴収しますね」という話です。
個人事業主として仕事をしているWEBデザイナーやフリーランスなら、請求額より10%くらい少ない金額が振り込まれて、
「あれ?金額が違う」
となった経験がある人もいるかもしれません。
逆に発注する側でも、
- ホームページ制作費は源泉徴収するの?
- WEBデザインは対象?
- コーディングも対象?
- WordPress構築は?
- 法人に依頼した場合も必要?
と、かなり分かりにくいところだと思います。
先に結論を言うと、「ホームページ制作だから一律に源泉徴収する」という考え方ではありません。
誰に支払うのか、そして実際に何の仕事へ支払うのかによって変わります。
今回は2026年9月時点の国税庁情報をもとに、ホームページ制作・WEBデザインの源泉徴収について整理します。
そもそも源泉徴収とは?
源泉徴収とは、報酬を支払う側が、報酬を受け取る人の所得税等をあらかじめ差し引いて国へ納付する仕組みです。
たとえば源泉徴収対象となる報酬が10万円だった場合、2026年時点では原則として10.21%にあたる10,210円を差し引きます。
そのため実際に振り込まれる金額は、報酬部分だけで考えれば89,790円となります。
ただし、これは「10,210円値引きされた」という話ではありません。
発注者が、受注者の税金を先に国へ納めているだけです。
源泉徴収された金額は、個人事業主側では確定申告の際に納付済みの所得税として精算されます。
個人事業主へのWEBデザイン料は源泉徴収の対象
まず分かりやすいのがWEBデザインです。
国税庁の所得税基本通達では、「デザインの報酬」は源泉徴収の対象となっています。
さらに国税庁はデザインの範囲として、
- 工業デザイン
- クラフトデザイン
- グラフィックデザイン
- パッケージデザイン
- 広告デザイン
- インテリアデザイン
- ディスプレイ
- 服飾デザイン
などを例示しています。
WEBデザインがこの一覧にそのまま書かれているわけではありませんが、WEBサイトのレイアウトやビジュアルを制作する業務は、実務上「デザインの報酬」として扱われるのが一般的です。
バナー、広告クリエイティブ、ロゴ、イラストなどについても同様に、内容によってデザイン報酬に該当します。
コーディングやシステム開発はどうなる?
ここがWEB制作特有のややこしいところです。
HTML・CSS・JavaScriptなどによるコーディング作業そのものは、所得税法で列挙されている「デザインの報酬」には通常含まれません。
PHPなどによるシステム開発やプログラム開発についても、一般的には同様です。
つまり、個人事業主へホームページ制作を依頼したからといって、制作費全額が自動的に源泉徴収対象になるわけではありません。
| 業務内容 | 一般的な考え方 |
|---|---|
| WEBデザイン | 源泉徴収対象になり得る |
| ロゴデザイン | 源泉徴収対象 |
| バナーデザイン | 源泉徴収対象になり得る |
| イラスト制作 | 源泉徴収対象になり得る |
| 原稿・コピーライティング | 源泉徴収対象になり得る |
| HTML・CSSコーディング | 通常は対象外 |
| プログラム開発 | 通常は対象外 |
| サーバー設定 | 通常は対象外 |
| 保守・更新作業 | 内容によるが通常の保守作業自体は対象外 |
ただし、実際の税務判断は請求書の項目名だけではなく、業務の実態によって判断されます。
「コーディング費」と書けば必ず対象外になる、といった単純な話ではありません。
WEB制作一式50万円の場合はどうする?
実務で一番困るのはこれだと思います。
たとえば個人事業主のWEB制作者へ、
「ホームページ制作一式 500,000円」
と依頼したとします。
その中には、
- 企画
- WEBデザイン
- コーディング
- WordPress構築
- フォーム設定
- サーバー設定
など、さまざまな仕事が入っているはずです。
この500,000円すべてを「WEBデザイン料」と考えて源泉徴収するのか、それとも一部だけなのか。
こうした曖昧さをなくすためにも、私は見積書や請求書で業務内容を分けておく方がよいと思います。
たとえばこんな分け方
| 項目 | 金額 |
|---|---|
| WEBデザイン | 200,000円 |
| HTML・CSSコーディング | 150,000円 |
| WordPress構築 | 100,000円 |
| 公開・サーバー設定 | 50,000円 |
こうしておけば、何に対する報酬なのかが分かりやすくなります。
税金のためだけではなく、見積書は「何にいくら費用がかかっているのか」を明確にする意味でも、ある程度項目を分けた方が親切です。
源泉徴収の税率は10.21%
2026年9月時点では、原稿料やデザイン料などの源泉徴収税額は次のようになっています。
| 1回に支払う金額 | 源泉徴収税額 |
|---|---|
| 100万円以下 | 支払金額 × 10.21% |
| 100万円超 | (支払金額-100万円)×20.42%+102,100円 |
多くのWEBデザイン案件で使うのは、100万円以下の10.21%だと思います。
20万円のWEBデザインなら源泉徴収はいくら?
たとえば、源泉徴収対象となるWEBデザイン料が200,000円の場合。
200,000円 × 10.21% = 20,420円
となります。
つまり200,000円の報酬から20,420円を差し引き、発注者は残りを受注者へ支払います。
20,420円については、発注者が税務署へ納付します。
消費税にも10.21%を掛けるの?
ここもよく迷うところです。
国税庁によると、報酬に消費税が含まれている場合は、原則として消費税込みの金額が源泉徴収の対象です。
ただし、請求書上で
- 報酬額
- 消費税額
が明確に区分されている場合は、報酬額のみを源泉徴収の対象として差し支えないとされています。
例
WEBデザイン料が、
- デザイン料:200,000円
- 消費税:20,000円
と明確に記載されている場合。
源泉徴収税額は、
200,000円 × 10.21% = 20,420円
とすることができます。
請求総額は220,000円なので、実際の振込額は、
220,000円-20,420円=199,580円
となります。
請求書では報酬額と消費税を分けて記載しておいた方が、経理上も分かりやすくなります。
法人にWEB制作を依頼した場合は?
ここはかなり重要です。
支払先が法人の場合、通常のWEBデザイン料やホームページ制作費について源泉徴収する必要はありません。
国税庁が示している内国法人への報酬で源泉徴収対象となるものは、基本的に馬主である法人へ支払う競馬の賞金です。
つまり、
- 個人のWEBデザイナーへデザインを依頼
- 法人のWEB制作会社へデザインを依頼
では取扱いが変わる可能性があります。
「同じデザイン作業なのに?」と思うかもしれませんが、源泉徴収は仕事内容だけではなく、報酬を受け取る相手が個人か法人かでも変わります。
個人へ払えば必ず源泉徴収するわけでもない
さらにややこしいのですが、
「個人事業主へデザイン料を払う=どんな発注者でも必ず源泉徴収」
というわけでもありません。
国税庁では、報酬を支払う側が個人で、給与等の支払者ではない場合などには、一定の報酬について源泉徴収する必要がないとしています。
たとえば一般の個人が、自分のお店や事業のためにWEBデザイナーへ仕事を頼むケースでは、発注者側の状況によって取扱いが変わることがあります。
法人同士なのか、法人から個人なのか、個人事業主から個人事業主なのか。
このあたりも含めて確認する必要があります。
源泉徴収されたら損するの?
個人事業主側からすると、売上50万円なのに振込額が45万円くらいになると、かなり減ったように感じます。
ただし源泉徴収された税金は、最終的な税額とは別です。
確定申告で年間の所得税を計算し、すでに源泉徴収されている金額と精算します。
源泉徴収された金額の方が実際に納める税額より多ければ、還付される場合もあります。
源泉徴収=売上の10.21%を取られて終わり、ではありません。
あくまで所得税等の前払いのような仕組みです。
請求書にはどう書けばいい?
個人事業主としてデザイン業務を請求する場合は、私は金額を曖昧にせず、次のように分けておくのが分かりやすいと思います。
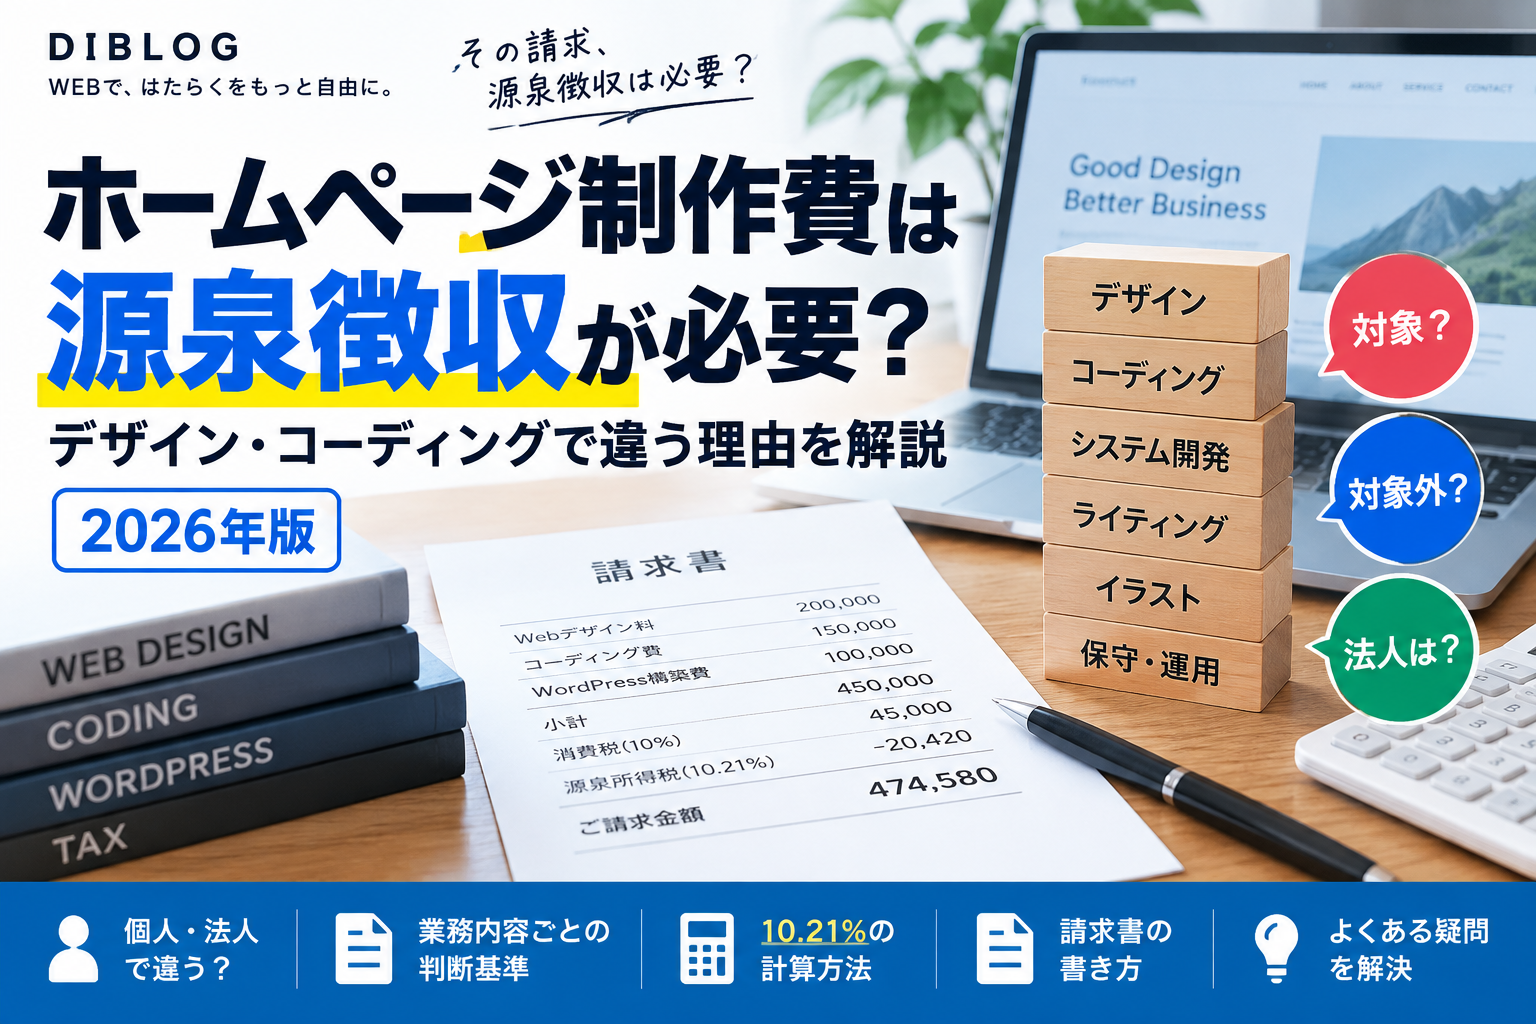
| 項目 | 金額 |
|---|---|
| WEBデザイン費 | 200,000円 |
| コーディング費 | 150,000円 |
| WordPress構築費 | 100,000円 |
| 小計 | 450,000円 |
| 消費税 | 45,000円 |
| 源泉所得税 | ▲20,420円 |
| 請求金額 | 474,580円 |
この例ではWEBデザイン200,000円のみを源泉徴収対象とした想定です。
もちろん、実際の業務内容によって判断は変わります。
「ホームページ制作費」で全部まとめない方がいい
WEB制作は一言で「ホームページ制作」と書けます。
でも実際には、
- 企画
- ディレクション
- デザイン
- 撮影
- ライティング
- コーディング
- システム開発
- WordPress設定
- サーバー設定
と、まったく違う作業が組み合わさっています。
これを全部、
「ホームページ制作一式 500,000円」
だけで終わらせると、税務上だけではなく、後から「何にいくら掛かったのか」も分からなくなります。
WEB制作の見積書は、細かくしすぎる必要はありませんが、仕事内容が判断できる程度には分けておく方が良いと思います。
源泉徴収は発注者側の仕事
もう一つ覚えておきたいのが、源泉徴収するのは受注者ではなく支払者側だということです。
源泉徴収義務がある発注者は、報酬を支払う際に税金を差し引き、その税金を国へ納付します。
受注するフリーランス側が「自分で10.21%を税務署へ払う」という仕組みではありません。
ただし、受注者側も請求書に源泉徴収額を記載するなど、発注者と事前に認識を合わせておいた方がトラブルは起きにくくなります。
分からない案件は税理士・税務署へ確認する
WEB制作はデザインと技術作業が混在するため、源泉徴収の判断が分かりにくい案件があります。
特に、
- デザインとコーディングを一括で請け負っている
- 撮影や原稿制作まで含んでいる
- ディレクション費が大きい
- 成果物と作業費の区分が曖昧
- 海外の事業者が関係している
といった案件は、一律に判断しない方が安全です。
この記事は一般的な考え方を整理したもので、個別案件の税務判断を保証するものではありません。判断に迷う場合は税務署や税理士へ確認してください。
まとめ|「WEB制作だから源泉徴収」ではない
ホームページ制作費の源泉徴収で重要なのは、「WEB制作」という大きなくくりだけで考えないことです。
2026年時点の考え方を整理すると、
- 個人へのデザイン報酬は源泉徴収対象
- 原稿・イラストなども対象になる場合がある
- コーディングやプログラム開発は通常対象外
- 法人への通常のWEB制作費・デザイン料は源泉徴収不要
- 100万円以下の対象報酬は原則10.21%
- 消費税を明確に区分すれば税抜報酬を対象にできる
- 発注者側の状況によって源泉徴収義務がない場合もある
となります。
ホームページ制作にはデザインだけでなく、技術作業や設定作業などさまざまな仕事が含まれます。
だからこそ、見積書や請求書で作業内容をある程度明確にしておくことが大切です。
「とりあえず全部10.21%引いておけばいい」でも、「ホームページ制作だから源泉徴収は不要」でもありません。
誰へ、何の仕事の対価として支払うのかを見る。これが基本です。