売上はそれなりにある。
仕事も途切れていない。
それなのに、会社の銀行口座を見ると、思ったほどお金が残っていない。
個人事業主や小さな会社を経営していると、こんな状況になることがあります。
年間売上が1,000万円あっても、預金が増えるとは限りません。売上が前年より増えているのに、手元のお金が減っている会社もあります。
では、なぜそんなことが起きるのでしょうか。
原因の一つは、売上・利益と、実際に使えるお金を同じものとして考えてしまうことです。
売上が発生しても、入金されるのは1か月後かもしれません。その間にも給与、外注費、家賃、社会保険料、借入金の返済などは発生します。
さらに、消費税や法人税などの納税が重なれば、普段より大きな金額が口座から出ていきます。
経営者が本当に知っておきたいのは、今月いくら売れたかだけではありません。
3か月後、6か月後に、銀行口座へいくら残っているのか。
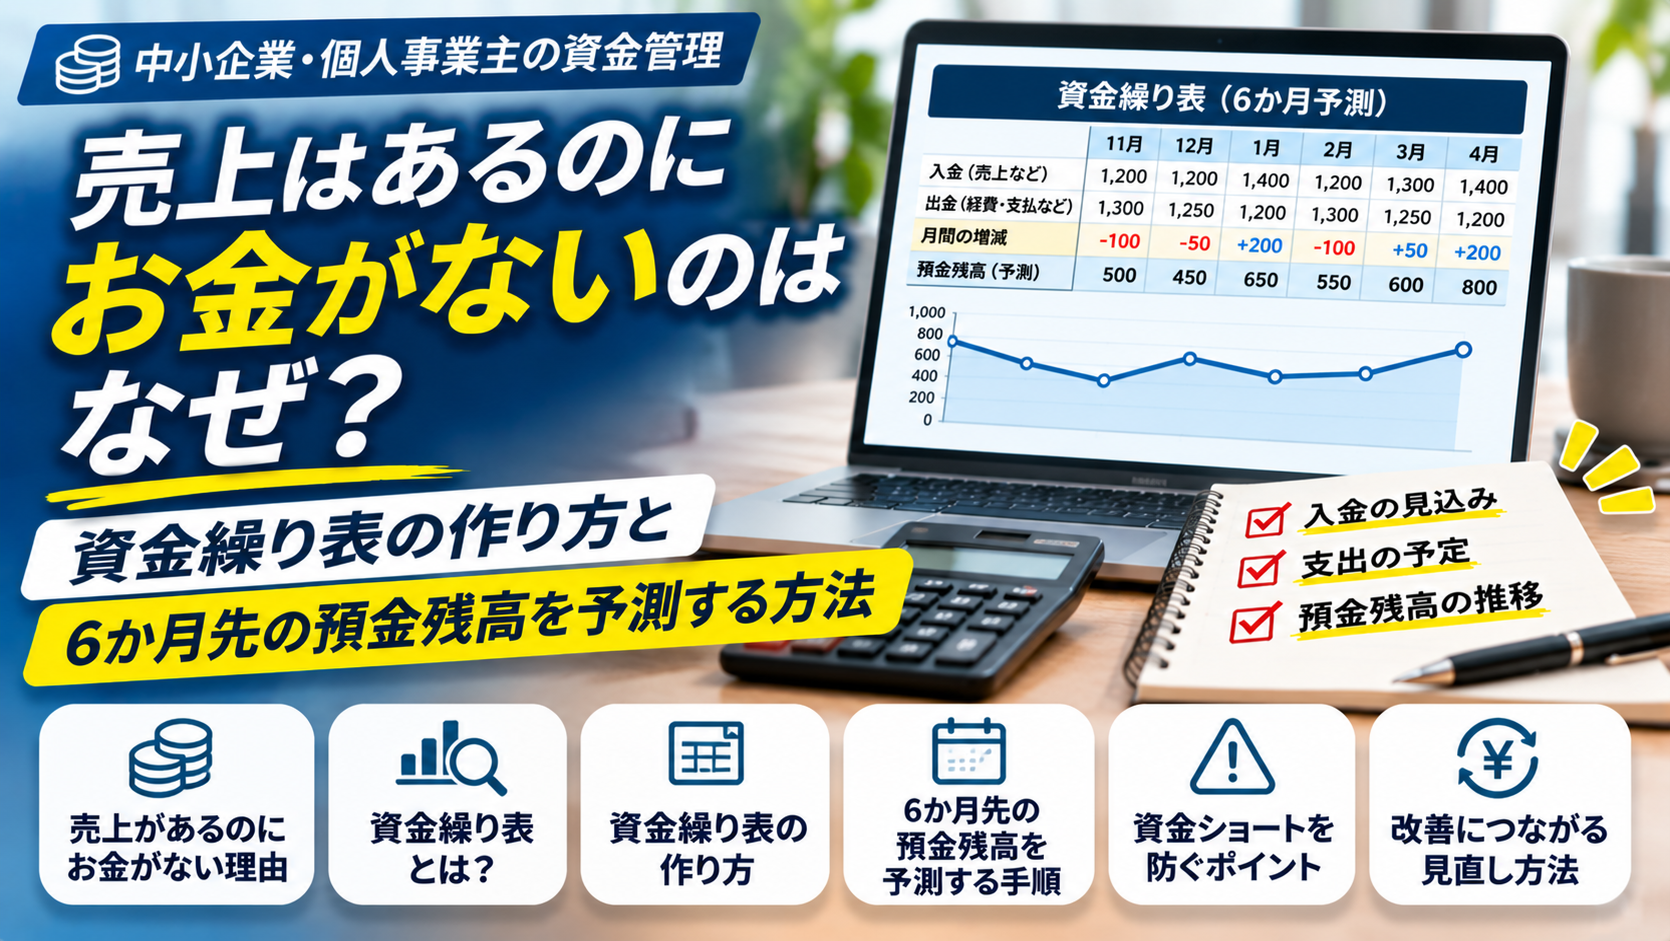
これを把握するために使うのが「資金繰り表」です。
今回は、個人事業主や1人法人、小規模会社を想定して、資金繰り表の作り方を解説します。
会計の専門知識がなくても始められるように、具体的な数字を使って6か月先の預金残高を計算してみます。
この記事で分かること
- 売上や利益があるのにお金が減る理由
- 資金繰り表に入れるべき数字
- Excelで6か月先の預金残高を計算する方法
- 資金不足を早めに発見する判断基準
- 資金繰りが悪化したときに見直す順番
- 1人法人・個人事業主が注意したいポイント
先に結論を言うと、小さな会社ほど、売上目標と同じくらい「将来の預金残高」を管理した方がいいと思います。
資金繰り表は、銀行から融資を受けるためだけの書類ではありません。自分の会社が無理なく事業を続けられるかを判断するための道具です。
1. 売上はあるのにお金がないのはなぜ?利益と現金は別物
まず理解しておきたいのは、売上、利益、現金の違いです。
この3つは似ていますが、意味が異なります。
| 項目 | 意味 | 注意点 |
|---|---|---|
| 売上 | 商品やサービスを提供して得た収益 | まだ入金されていない場合がある |
| 利益 | 売上などの収益から費用を差し引いたもの | 利益が出ても現金が増えるとは限らない |
| 現金・預金 | 実際に保有しているお金 | 借入金や将来の支払いに必要なお金も含まれる |
100万円の仕事を受注しても100万円が口座に入るわけではない
例えば、100万円のWEB制作案件を受注したとします。
制作期間は2か月。納品した月の末日に請求し、入金は翌月末という契約です。
一方、制作に必要な外注費30万円は、納品前に支払う必要があるとします。
この場合、仕事を受注した時点で100万円が口座に入るわけではありません。
制作を進めるために30万円が先に出ていき、売上代金の入金は数か月後です。
その間も家賃や通信費などの支払いは続きます。
帳簿上の売上が増えていても、口座残高が減ることは十分に考えられます。
借入金の返済も現金を減らす
もう一つ、見落としやすいのが借入金の返済です。
例えば、毎月10万円を返済している会社があるとします。
年間の返済額は120万円です。
ただし、会計上は返済額のすべてが費用になるわけではありません。一般的に借入金の元金返済は費用ではなく、支払利息とは扱いが異なります。
それでも、銀行口座からは毎月10万円が出ていきます。
つまり、損益計算書だけを見ていても、実際に減る現金をすべて把握できるわけではないのです。
納税や設備購入でも現金は減る
消費税、法人税、所得税などの納税も資金繰りに影響します。
税金の種類や申告状況によって納付時期は異なりますが、普段の経費とは別にまとまった支払いが発生する場合があります。
また、パソコンや機械、車両などの購入も現金を減らします。
会計上は減価償却によって複数年に分けて費用計上する資産でも、購入代金を一括で支払えば、その時点で預金が減ります。
ここが重要
利益が出ていることと、支払いに必要な現金が足りていることは別です。
会社を継続するには、利益を確保することに加えて、必要な日に支払えるだけの現金を確保しておく必要があります。
2. 資金繰り表とは?損益計算書との違い
資金繰り表とは、一定期間のお金の出入りを整理し、将来の現金・預金残高を予測する表です。
中小企業基盤整備機構のJ-Net21でも、資金繰り表は将来の資金不足を防ぐための管理資料として紹介されています。
過去の現金の動きを整理するだけでなく、これから先の資金状況を予測することが大きな目的です。
損益計算書と資金繰り表は見るものが違う
| 比較項目 | 損益計算書 | 資金繰り表 |
|---|---|---|
| 主な目的 | 利益が出ているか確認する | 支払いに必要なお金が足りるか確認する |
| 売上の扱い | 原則として収益を計上すべき時期に反映 | 実際に入金される月に反映 |
| 借入金の元金返済 | 通常は費用にならない | 現金の支出として反映 |
| 設備購入 | 資産計上・減価償却などの会計処理による | 実際の支払額と支払時期を反映 |
| 確認したいこと | 事業の収益性 | 将来の現金・預金残高 |
どちらか一方があれば十分という話ではありません。
利益が出ていなければ、長期的には事業を維持することが難しくなります。
一方、利益が出ていても現金が足りなければ、目の前の支払いができなくなります。
利益を見るのが損益管理。お金が足りるかを見るのが資金繰り管理。
この2つを分けて考えることが大切です。
資金繰り表は何か月先まで作るべき?
最初は3か月先まででも構いません。
慣れてきたら6か月先まで作成するのがおすすめです。
例えば、3か月後に消費税の納付があり、4か月後には大きな設備購入を予定しているとします。
今月の預金残高だけでは、その支払いに耐えられるか判断できません。
6か月先まで確認すれば、事前に売上の確保や支出の見直しを検討できます。
なお、資金が不足しそうな時期が近い場合は、月単位だけでは不十分です。週単位、必要なら日単位でも入出金を確認しましょう。
3. 資金繰り表に入れるべき項目|1人法人ならこれだけで始められる
資金繰り表というと、経理担当者が使う複雑なExcelを想像するかもしれません。
しかし、1人法人や小規模事業者なら、最初から細かい科目を大量に作る必要はありません。
重要なのは、実際に入るお金と出るお金を漏らさず把握することです。
まずは4つに分ける
資金繰り表の基本構造
① 月初の現金・預金残高
+ ② その月の入金
- ③ その月の支払い
= ④ 月末の現金・預金残高
計算自体は非常にシンプルです。
ただし、入金と支払いの内訳は分けて管理した方が原因を把握しやすくなります。
入金項目
| 項目 | 内容 |
|---|---|
| 売掛金の回収 | 過去に請求した代金の入金 |
| 現金売上 | 当月に受け取る売上代金 |
| 借入金 | 金融機関などから実際に入金される資金 |
| その他入金 | 返金、補助金、出資、事業主からの資金投入など |
ここで注意したいのは、借入金を売上と混同しないことです。
例えば、銀行から300万円を借りれば、口座残高は300万円増えます。
しかし、それは事業で300万円の利益を出したという意味ではありません。
資金繰り表では入金として記録しますが、売上とは分けて管理します。
支払い項目
| 項目 | 内容 |
|---|---|
| 仕入・外注費 | 商品仕入、業務委託、制作外注など |
| 人件費 | 給与、役員報酬など |
| 社会保険料 | 会社が納付する社会保険料など |
| 固定費 | 家賃、通信費、サーバー代、ソフト利用料など |
| 借入金返済 | 元金・利息の支払い |
| 税金 | 消費税、法人税、所得税などの納付 |
| 設備・臨時支出 | パソコン購入、設備投資、修繕費など |
| その他支出 | 上記に含まれない事業上の支払い |
給与や社会保険料などは、実際に口座から支払う金額を記入します。
源泉徴収した税金や社会保険料の納付を別の月に行う場合は、二重計上しないように整理してください。
また、個人事業主の場合は、生活費として事業用口座から引き出すお金も資金繰りに影響します。
法人の場合は、役員報酬や役員借入金の返済など、会社と代表者の間のお金の動きも適切に区別する必要があります。
会計上の処理は異なりますが、資金繰り表では実際に会社の口座から出ていくお金を把握することが目的です。
4. 資金繰り表の作り方|Excelなら5ステップで始められる
ここからは実際の作り方です。
ExcelやGoogleスプレッドシートがあれば十分です。
高額な専用ソフトを導入する前に、まずは自分で数字を把握できる状態を作りましょう。
STEP1|現在の預金残高を確認する
最初に、事業で使用している銀行口座の残高を確認します。
複数の口座がある場合は、資金繰りの対象とする口座の残高を合計します。
ただし、自由に使えない資金や用途が決まっている預金は、別に管理した方がよいでしょう。
例えば、現時点の預金残高が150万円なら、最初の月の月初残高を150万円にします。
STEP2|今後の入金予定を記入する
次に、請求済みの売掛金や、契約済み案件の入金予定を記入します。
ここで重要なのは、売上を計上する月ではなく、実際に入金される予定の月に記入することです。
10月に納品して12月に入金されるなら、12月の入金予定に入れます。
まだ受注していない案件は、確定した入金として扱わない方が安全です。
見込み案件を計算に含めたい場合は、確定入金とは別に管理しましょう。
STEP3|毎月の支払いを記入する
給与、家賃、通信費、外注費、社会保険料、借入金返済などを記入します。
固定費は、過去の通帳やクレジットカード明細を確認すると整理しやすくなります。
特にカード払いは、利用した月と銀行口座から引き落とされる月が異なることがあります。
資金繰り表では、実際の引き落とし月に記入してください。
STEP4|税金と臨時支出を追加する
毎月の固定費を入力したら、納税や設備購入などを追加します。
ここは資金繰り表で抜けやすい部分です。
例えば、毎月の支払いが80万円でも、消費税の納付が40万円ある月は、合計120万円の支払いになります。
税金の納付額や時期がまだ確定していない場合は、税理士などに確認して見込額を記入します。
STEP5|月末残高を計算する
最後に、月末残高を計算します。
月末残高の計算式
月初残高 + 当月入金合計 - 当月支払合計 = 月末残高
例えば、
- 月初残高:150万円
- 当月入金:80万円
- 当月支払い:103万円
なら、
150万円 + 80万円 - 103万円 = 127万円
月末残高は127万円です。
翌月は、この127万円を月初残高として計算します。
Excelで使える計算式
Excelでは、次のような行構成にすると管理しやすくなります。
| 行 | A列の項目 | B列(1か月目) |
|---|---|---|
| 2 | 月初残高 | 1500000 |
| 3 | 売掛金回収 | 入力 |
| 4 | 現金売上 | 入力 |
| 5 | その他入金・借入 | 入力 |
| 6 | 入金合計 | =SUM(B3:B5) |
| 7 | 仕入・外注費 | 入力 |
| 8 | 給与・役員報酬・社会保険料 | 入力 |
| 9 | 家賃・通信費・その他経費 | 入力 |
| 10 | 税金 | 入力 |
| 11 | 借入金返済 | 入力 |
| 12 | 設備・臨時支出 | 入力 |
| 13 | 支払い合計 | =SUM(B7:B12) |
| 14 | 月末残高 | =B2+B6-B13 |
翌月をC列に作る場合は、C2に次の式を入力します。
=B14
これで前月末の残高が翌月の月初残高へ引き継がれます。
同じように右側へ6か月分の列を作れば、基本的な資金繰り表の完成です。
なお、入力する金額は実際の入出金額で統一してください。消費税を含む支払額と税抜金額が混在すると、預金残高と一致しなくなります。
また、月次の資金繰り表だけでは、月中の資金不足を見落とす場合があります。支払いが集中する月は、日付ごとの入出金も確認しましょう。
5. 【具体例】6か月先の預金残高を計算すると何が分かる?
ここからは、架空の小規模法人を例に資金繰りを計算します。
売上がある程度発生しているものの、毎月の固定的な支払いが大きい会社を想定します。
実在する会社の決算データではなく、資金繰りの仕組みを説明するためのシミュレーションです。
シミュレーションの条件
- 開始時点の預金残高:150万円
- 毎月の固定的な支払い:95万円
- 毎月の借入金返済:8万円
- 3か月目に税金40万円を納付
- 4か月目に設備代20万円を支払う
- 追加借入は行わない
入金額は月によって変動するものとします。
6か月の資金繰りシミュレーション
| 項目 | 1か月目 | 2か月目 | 3か月目 | 4か月目 | 5か月目 | 6か月目 |
|---|---|---|---|---|---|---|
| 月初残高 | 150 | 127 | 114 | 41 | 48 | 55 |
| 入金 | 80 | 90 | 70 | 130 | 110 | 100 |
| 固定的支払い | 95 | 95 | 95 | 95 | 95 | 95 |
| 借入金返済 | 8 | 8 | 8 | 8 | 8 | 8 |
| 税金 | 0 | 0 | 40 | 0 | 0 | 0 |
| 設備購入 | 0 | 0 | 0 | 20 | 0 | 0 |
| 月末残高 | 127 | 114 | 41 | 48 | 55 | 52 |
※単位:万円。すべて架空の金額です。各月の支払いが予定どおり行われることを前提とした月末残高の試算です。
この表を見て、どう感じるでしょうか。
6か月目の預金残高は52万円です。
開始時点の150万円から、98万円減っています。
しかし、この会社には毎月入金があります。
1か月目は80万円、4か月目には130万円が入金されています。
仕事がまったくないわけではありません。
それでも、半年で預金が約100万円減っています。
問題は3か月目にある
特に注目したいのは3か月目です。
この月は70万円の入金に対して、
- 固定的な支払い:95万円
- 借入金返済:8万円
- 税金:40万円
合計143万円の支払いが発生します。
その結果、月末残高は41万円になります。
普段の固定的な支払いと返済を合わせると、毎月103万円です。
つまり、月末に41万円しか残っていない状態は、次の月の固定的な支払いを賄うにはかなり心細い状況です。
もちろん翌月にも入金予定があります。
しかし、その入金が予定どおり行われる保証はありません。
もし70万円の入金が1か月遅れたら?
さらに厳しいケースを考えてみます。
3か月目に予定していた70万円の入金が、取引先の事情などで4か月目にずれたとします。
3か月目の計算は、
114万円 + 0円 - 143万円 = マイナス29万円
となります。
つまり、3か月目の月末時点で29万円の資金不足が発生する計算です。
実際には、月末を待たずに支払いができなくなる可能性もあります。
4か月目に70万円が入金されれば、月末残高の計算上は回復するかもしれません。
しかし、3か月目の支払日に現金が足りなければ、その時点で問題になります。
資金繰りで本当に怖いこと
半年後の売上が増える予定でも、来月の支払いができなければ事業は続けられません。
資金繰り表で確認するべきなのは、最終的にお金が増えるかだけではなく、途中で資金が不足する月がないかという点です。
この会社は売上を増やせば解決する?
ここで、6か月間の入金合計を計算してみます。
80+90+70+130+110+100=580万円です。
一方、固定的な支払い95万円と借入金返済8万円は、毎月合計103万円。
6か月では618万円です。
つまり、税金や設備購入を除いても、入金580万円に対して支払い618万円となり、38万円不足しています。
さらに税金40万円と設備購入20万円が加わり、預金が98万円減ったわけです。
この場合、単に税金の支払いが大きかっただけではありません。
普段の入金額が、固定的な支払いと返済を下回っていることも問題です。
ここを改善しないまま借入金だけ増やしても、同じ状態が続く可能性があります。
6. 資金繰りが悪いとき、売上目標はどう決める?
資金繰りが悪くなると、多くの経営者は売上を増やそうと考えます。
それ自体は間違っていません。
ただし、売上目標を決める前に、毎月いくらの現金が必要なのか確認した方がいいと思います。
最低限必要な入金額を計算する
先ほどの会社では、毎月の固定的な支払いと借入金返済の合計が103万円でした。
そのため、通常月に預金を減らさないためには、少なくとも103万円の入金が必要です。
ただし、これはあくまで現金収支が均衡する金額です。
会計上の損益分岐点売上高とは異なります。
また、税金や設備購入などの臨時支出に備えるには、103万円を超える入金を確保する必要があります。
半年で預金を100万円増やしたい場合
例えば、半年後の預金を今より100万円増やしたいとします。
その6か月間に予定している支払いは、
- 固定的な支払い:570万円
- 借入金返済:48万円
- 税金:40万円
- 設備購入:20万円
合計678万円です。
さらに預金を100万円増やしたいので、必要な入金額は、
678万円 + 100万円 = 778万円
になります。
月平均では約129.7万円の入金が必要です。
この数字を見て、初めて具体的な対策を考えられます。
例えば、
- 毎月の継続売上を増やす
- 新規案件の受注を増やす
- 既存案件の入金時期を見直す
- 不要な固定費を削減する
- 設備購入の時期を調整する
といった方法です。
ただし、売上と入金は同じではありません。
778万円の入金が必要だからといって、778万円の新規受注を獲得すればよいとは限りません。
新規受注の入金が半年後になるなら、その期間の資金繰り改善には間に合わないからです。
売上目標と入金目標は分ける
DIBLOGでは、小規模事業者ほど次の2つを分けて管理した方がいいと考えます。
売上目標
事業として、どれだけの売上を作るか。
入金目標
いつまでに、実際にいくらの現金を回収する必要があるか。
この2つは関連していますが、同じ数字にはなりません。
例えば、月末に100万円の案件を受注しても、入金が3か月後なら今月の資金繰りは改善しません。
逆に、以前の売掛金100万円が今月入金されれば、新しい売上がなくても口座残高は増えます。
経営の安定を考えるなら、売上だけでなく入金時期まで把握する必要があります。
7. 資金繰りが悪化したら何から改善するべき?
資金繰り表を作った結果、数か月後に預金が不足することが分かったとします。
その場合、何から手を付けるべきでしょうか。
ここでは、資金不足の原因を整理する順番を紹介します。
① いつ、いくら不足するのか確認する
最初に確認するのは、資金不足の発生時期と金額です。
例えば、
「3か月後に30万円不足する」
「来月15日の支払いに50万円足りない」
では、対応の緊急度が違います。
月末残高がプラスでも、月中の支払いが先行して資金不足になる場合があります。
支払期限が近い場合は、日付単位の入出金表を作って確認しましょう。
② 売掛金の入金予定を確認する
次に、すでに請求した売掛金の入金予定を確認します。
入金予定日を過ぎている請求書がないか。
請求書の送付漏れはないか。
検収や請求手続きが止まっている案件はないか。
まずは、本来受け取る予定のお金を正確に把握します。
必要に応じて、取引先と合意のうえで支払条件を見直す方法もあります。
ただし、相手にも契約や資金計画があります。すでに合意した支払期日を一方的に変更できるわけではありません。
③ 不要な支出と延期できる支出を分ける
資金が不足しそうなとき、すべての支払いを同じように削減する必要はありません。
例えば、
- 利用していない有料サービス
- 効果が確認できない広告費
- 急いで購入する必要のない設備
- 重複して契約しているツール
などは見直す余地があります。
一方、給与、社会保険料、税金、契約上の支払いなどは、安易に遅らせてよいものではありません。
支払いが難しい場合は、期限前に関係先や専門家へ相談する必要があります。
④ 継続的にお金が減るなら事業構造を見直す
臨時の設備購入で一時的に預金が減る場合と、毎月の入金より支払いが多い場合では、対策が違います。
前者なら、支払時期の調整や事前の資金確保で対応できることがあります。
しかし、後者は根本的な改善が必要です。
毎月の入金が80万円なのに、毎月100万円以上の支払いが続いているなら、月20万円以上の資金流出が発生します。
この状態では、預金がいくらあっても減り続けます。
売上の拡大、価格の見直し、利益率の改善、固定費の削減など、事業全体の収支を見直す必要があります。
⑤ 資金調達が必要なら早めに相談する
資金繰り表で将来の不足が見えた場合、金融機関へ早めに相談することも選択肢です。
ただし、借入金は返済が必要なお金です。
融資を受ければ一時的に預金残高は増えますが、その後の返済負担も増えます。
そのため、資金調達を検討する場合は、
- いくら必要なのか
- いつ必要なのか
- 何に使うのか
- どのように返済するのか
- 借入後の資金繰りが改善するのか
を整理しておきたいところです。
資金繰り表は、その説明にも役立ちます。
なお、融資の可否や条件は金融機関の審査によって決まります。資金繰り表を作成すれば必ず融資を受けられるというものではありません。
8. 1人法人・個人事業主が資金繰り管理で失敗しやすいこと
小規模事業者では、経営者自身が営業、制作、経理、請求管理まで担当していることがあります。
そのため、資金繰りの管理が後回しになりやすい面があります。
ここでは、特に注意したいポイントを整理します。
① 口座残高をすべて使えるお金だと思う
銀行口座に300万円あったとしても、その300万円を自由に使えるとは限りません。
数か月後に税金の支払いがあるかもしれません。
外注費や借入金返済に必要なお金も含まれています。
口座残高が多いからといって、すぐに設備投資や大きな買い物を決めるのは危険です。
まず将来の支払い予定を差し引いて考える必要があります。
② 借入金で増えた預金を利益と勘違いする
借入金が入金されると、口座残高は一気に増えます。
しかし、会社の収益力が改善したわけではありません。
例えば、毎月30万円ずつ現金が減る会社が300万円を借りた場合、単純計算では10か月分の資金流出を補えるだけです。
借入によって時間を確保できても、その間に収支構造を改善できなければ、再び資金不足になる可能性があります。
③ 売上見込みを確定入金として計算する
まだ契約していない案件を、確定した入金予定として資金繰り表に入れてしまうことがあります。
例えば、来月100万円の案件を受注できそうだから、再来月には100万円入金されるはずだと考える。
しかし、受注できない可能性もあります。
受注できても納期が延びるかもしれません。
入金がさらに先になる可能性もあります。
資金繰り表では、入金の確実性を分けて管理するのがおすすめです。
| 区分 | 状態 | 扱い方 |
|---|---|---|
| 確定に近い入金 | 請求済みで支払期日が決まっている | 入金予定として記入し、遅延リスクも確認 |
| 契約済みの見込入金 | 契約済みだが納品・検収・入金時期に不確実性がある | 予定として記入し、遅れるケースも試算 |
| 未受注案件 | 提案中・商談中・受注未確定 | 基本計画とは分け、上振れシナリオで管理 |
特に資金が少ない会社では、未受注案件を前提に支払い計画を立てない方が安全です。
④ 税金の支払いを忘れる
毎月の家賃や通信費は把握していても、年に数回の税金は見落としやすい支出です。
税金の種類や事業形態によって納付時期が異なるため、自社の予定を確認して資金繰り表に記入しましょう。
税額が確定する前でも、税理士などに相談して概算額を把握しておくと計画を立てやすくなります。
⑤ 資金繰り表を一度作って終わりにする
資金繰り表は、作成しただけでは意味がありません。
入金予定は変わります。
急な支出が発生することもあります。
受注が増えたり減ったりすることもあります。
そのため、定期的に更新する必要があります。
小規模事業者なら、まず週に1回、10〜15分程度でも資金繰り表を確認する習慣を作るとよいでしょう。
数字を毎日細かく分析する必要はありません。
大切なのは、将来の資金不足に早く気づけることです。
9. 資金繰り表は誰に必要?小さな会社ほど作る意味がある
資金繰り表は、大企業や経理担当者がいる会社だけのものではありません。
むしろ、小さな会社ほど役立つ場面があると思います。
特に作成をおすすめしたい事業者
- 1人法人の経営者
- 個人事業主・フリーランス
- 売掛金の回収まで時間がかかる事業者
- 外注費や仕入代金を先に支払う事業者
- 毎月の借入金返済がある会社
- 売上が月によって大きく変動する事業者
- これから設備投資や事業拡大を予定している会社
特に、仕事を受注してから入金まで数か月かかる業種では重要です。
WEB制作、デザイン、広告、動画制作、建設業などは、仕事を完成させる前に人件費や外注費が発生することがあります。
日本政策金融公庫の創業支援資料でも、受託案件では入金までの期間が長くなる場合があり、前払い条件の交渉などが資金繰り上の対策として紹介されています。
逆に、複雑な資金繰り表が必要ないケースもある
すべての事業者が、細かな資金繰り表を作る必要があるわけではありません。
例えば、
- 売上がほぼ即時入金される
- 固定費が非常に少ない
- 借入金がない
- 大きな設備投資を予定していない
- 十分な現金・預金が確保されている
といった事業者なら、簡単な月次管理でも足りる場合があります。
ただし、税金や年払いの経費など、定期的ではない支払いは把握しておく必要があります。
重要なのは、複雑な表を作ることではありません。
必要な日に、必要なお金があるかを判断できること。
それができるなら、シンプルな表で十分です。
資金繰り表を更新するときの確認項目
週1回の資金繰りチェック
- 現在の預金残高は予定どおりか
- 入金予定が遅れていないか
- 新たに確定した入金予定はあるか
- 追加の支払いが発生していないか
- 3か月先の最低残高はいくらか
- 6か月先の預金残高は増えるか減るか
- 資金が不足しそうな月はないか
特に見ておきたいのは、6か月後の残高だけではありません。
その途中で最も預金が少なくなる月です。
例えば、6か月後に300万円残る計画でも、3か月目に一時的にマイナスになるなら、その計画は資金面で成立しません。
また、資金繰り表には「これだけ残っていれば絶対に安全」という共通の金額はありません。
毎月の支払額、入金の安定性、取引先の集中度、借入金の返済状況などによって、必要な現金は変わります。
自社にとって最低限確保したい預金残高を決め、それを下回る月がないか確認すると判断しやすくなります。
10. まとめ|売上だけでなく、6か月後の預金残高を経営目標にする
売上があるのにお金が残らない。
この問題は、単純に売上が少ないから起きるとは限りません。
入金までの期間、固定費、借入金返済、納税、設備投資など、さまざまな要因が関係しています。
そして、今の銀行口座にお金があるからといって、数か月後も安心とは限りません。
だからこそ、将来の現金・預金残高を予測することが重要です。
今回のシミュレーションでは、開始時点で150万円あった預金が、6か月後には52万円まで減りました。
さらに、入金が1か月遅れるだけで、一時的に資金不足になる可能性も確認できました。
資金繰り表を作らなければ、こうした問題に気づくのが遅れるかもしれません。
DIBLOGの結論
小さな会社ほど、売上目標だけで経営を判断しない方がいいと思います。
売上を増やすことは重要です。
利益を確保することも重要です。
しかし、それと同じくらい、将来の預金残高を把握することも大切です。
「半年後にいくら売れているか」だけでなく、「半年後にいくらお金が残っているか」を考える。
この視点があるだけで、設備投資、新規採用、借入、営業活動などの判断も変わってくるはずです。
資金繰り表は、難しい会計書類である必要はありません。
Excelで月初残高、入金、支払い、月末残高を並べるだけでも、将来のお金の動きが見えてきます。
まずは現在の預金残高を確認し、3か月先までの入出金を書き出してみてください。
それができたら6か月先まで延ばしてみる。
そして、預金が最も少なくなる月を確認する。
資金繰りが悪化してから慌てて対策するより、余裕があるうちに問題を発見できる方が、経営の選択肢は増えます。
売上を追いかけるだけではなく、会社にお金を残す。
そのための第一歩として、資金繰り表を活用してみてはいかがでしょうか。
参考資料・公式情報
※本記事は2026年10月28日時点で確認できる公的機関の資料を参考に作成しています。
※記事内の資金繰りシミュレーションは、仕組みを説明するための架空の事例です。実在する会社の経営実績や資金繰りを示すものではありません。
※税金、会計処理、借入金返済などの具体的な取扱いは事業形態や契約内容によって異なります。実際の資金計画や資金調達については、必要に応じて税理士・金融機関などの専門家へご相談ください。